التمويل.. الآلية التي تحرك الاقتصاد وتحول الفائض إلى قيمة مضافة
التمويل ليس مجرد قروض أو ديون، بل هو جسر بين الفوائض المالية والاستخدامات المنتجة التي تدفع عجلة النمو الاقتصادي.
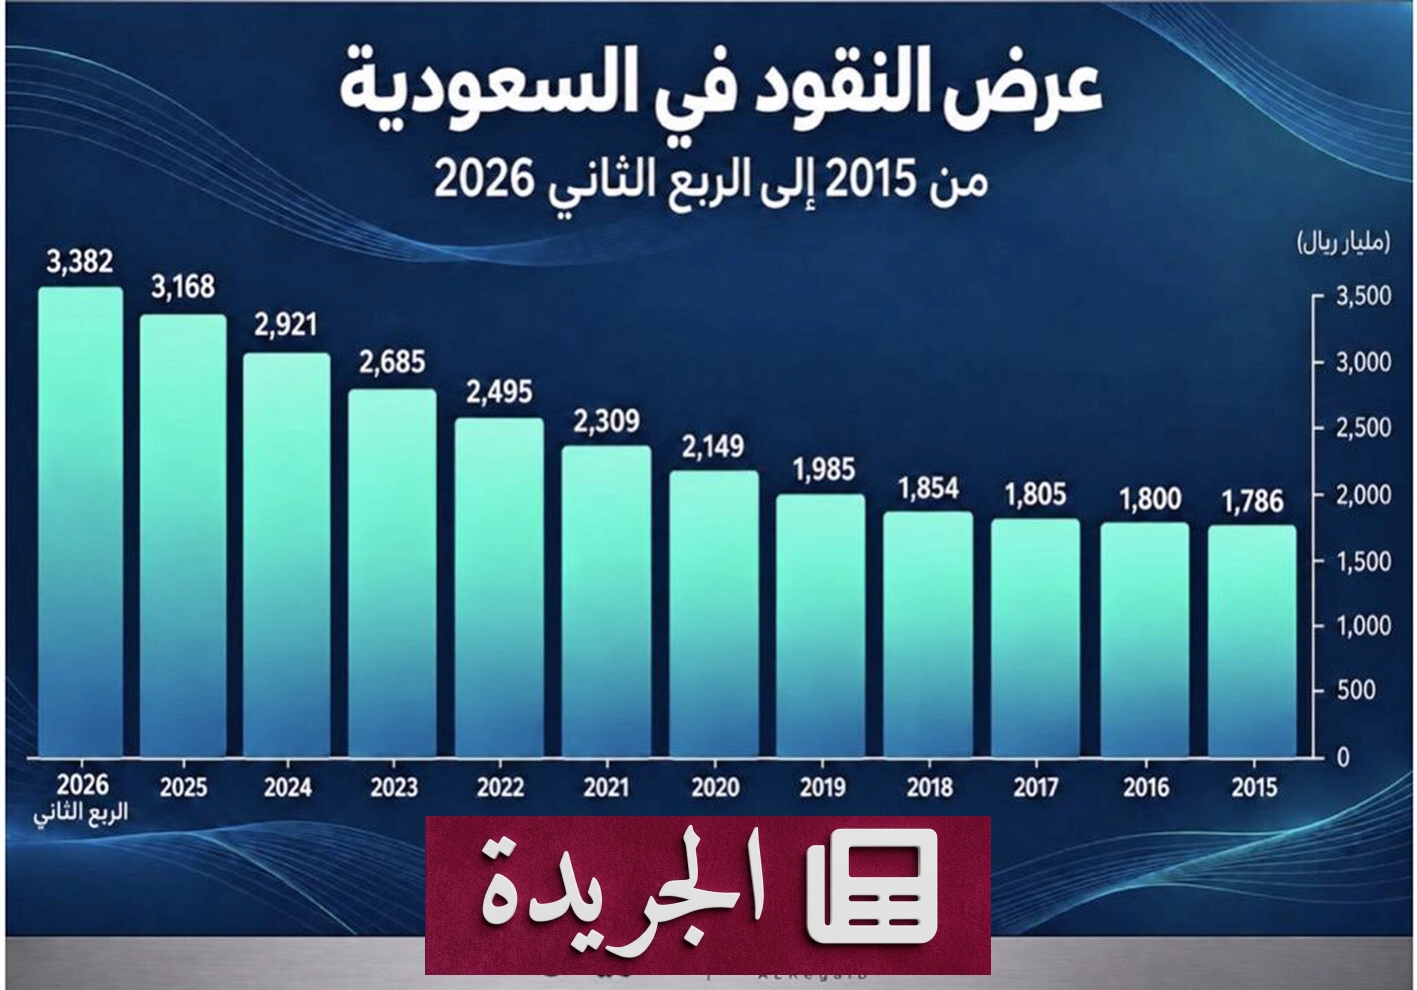
التمويل في جوهره آلية حيوية تنتقل من الجهات ذات الفوائض المالية إلى الجهات القادرة على توظيفها في الاستهلاك أو الاستثمار أو التوسع، لكنه يتحول إلى خطر إذا انفصل عن القدرة على السداد أو وُجه إلى استخدامات لا تولد قيمة مضافة.
التمويل يبدأ من الفائض
في أي اقتصاد توجد أطراف لديها فوائض مالية وأطراف تحتاج إلى السيولة، وهنا يعمل النظام المالي كوسيط ينقل الأموال من المدخرين إلى المستثمرين، مما يحول المدخرات الراكدة إلى نشاط اقتصادي فعلي عبر سلاسل من المشتريات والرواتب والاستثمارات.
تمويل الشركات.. الوقود الذي يدفع التوسع
تحتاج الشركات إلى تمويل في جميع مراحل عمرها، سواء لبدء نشاطها أو توسعتها أو تمويل رأس المال العامل. تتنوع أدوات التمويل بين القروض البنكية وزيادة رأس المال والصكوك والسندات، لكن الأهم هو استخدام التمويل بكفاءة لخلق قيمة أعلى من تكلفته.
رأس المال العامل لا يقل أهمية عن المشاريع الجديدة
جزء كبير من تمويل الشركات يذهب إلى رأس المال العامل، الذي يمول المخزون والفترة بين شراء المواد واستلام قيمة المبيعات. هذا النوع من التمويل ضروري لاستمرار النشاط، لكنه يتطلب تقييمًا دقيقًا للمخاطر لتجنب تراكم القروض المتعثرة.
تمويل الأفراد.. بين تحسين المعيشة واستنزاف الدخل
تمويل الأفراد يشمل القروض السكنية والسيارات والتعليمية، لكنه قد يتحول إلى عبء إذا اقتصر على الاستهلاك قصير الأجل. الاقتراض لأغراض إنتاجية أو شراء أصول يمكن أن يرفع القدرة على توليد الدخل مستقبلًا، بينما الاقتراض المتكرر لتلبية احتياجات مؤقتة يستنزف الدخل ويقلل من القدرة على الادخار.
القرض.. أين يذهب بعد استلامه؟
القرض لا ينتهي عند استلامه، بل يبدأ رحلة داخل الاقتصاد عبر سلسلة من المعاملات التي تولد رواتب وأرباح وضرائب جديدة. أثر التمويل أعمق عندما يدور داخل الاقتصاد المحلي، حيث تساهم السلع والخدمات المحلية في تعزيز الدورة الاقتصادية.
تمويل الحكومة.. الاقتراض ليس دائمًا مشكلة
تلجأ الحكومات إلى الدين لتمويل مشاريع كبرى أو سد فجوات مؤقتة بين الإيرادات والنفقات. إذا استخدم الدين لتمويل أصول منتجة أو بنية تحتية، فإنه يمكن أن يكون أداة لتوزيع التكلفة على الأجيال المستقبلية. لكن المشكلة تظهر عندما يصبح الدين وسيلة دائمة لتمويل مصروفات جارية دون عائد اقتصادي طويل الأجل.
الفائدة تغير سلوك الجميع
أسعار الفائدة تؤثر في سلوك الشركات والأفراد والحكومات، حيث ترتفع تكلفة التمويل عند ارتفاع الفائدة، مما يدفع إلى إعادة تقييم جدوى المشاريع وتقليل الاقتراض. كما أن أثر الفائدة لا يتساوى بين جميع القطاعات، مما يزيد من أهمية إدارة المخاطر.
متى يتحول التمويل إلى خطر؟
الخطر لا يأتي من الدين وحده، بل من عدم التوافق بين الدين والتدفقات النقدية.Company تقترض طويل الأجل لتمويل أصل طويل الأجل قد تكون في وضع سليم، لكن شركة تستخدم قرضًا قصير الأجل لتمويل مشروع يحتاج سنوات حتى يولد تدفقات قد تواجه أزمة سيولة.
المشكلة ليست في الدين بل في استخدامه
الدين أداة يمكن أن تبني أصولًا أو تمول استهلاكًا ينتهي قبل أول قسط. تقييم التمويل يتطلب النظر في الغرض منه ومدة التمويل مقارنة بعمر الأصل وتكلفة الدين ومصدر السداد. إذا كانت الإجابات واضحة ومقنعة، يصبح التمويل أداة للنمو.
اقتصاد قوي يحتاج تمويلًا قويًا
لا يمكن بناء اقتصاد حديث دون نظام تمويل عميق ومتعدد القنوات. تنوع مصادر التمويل يقلل من حساسية الاقتصاد لأزمة في قناة واحدة، كما يحسن توزيع المخاطر بين مختلف الأدوات المالية.
تحليل ذكي:
التمويل ليس مجرد قروض أو ديون، بل هو آلية حيوية تنتقل من الفوائض المالية إلى الاستخدامات المنتجة، مما يحرك الدورة الاقتصادية. ومع ذلك، فإن عدم توافق الدين مع التدفقات النقدية أو توجيهه إلى استخدامات لا تولد قيمة مضافة يمكن أن يتحول إلى خطر على الاقتصاد. لذلك، فإن جودة التمويل تعتمد على الغرض منه، وكفاءة استخدامه، وقدرته على خلق قيمة أعلى من تكلفته.
ملخص الخبر:
- التمويل آلية حيوية تنتقل من الجهات ذات الفوائض المالية إلى الجهات القادرة على توظيفها في الاستثمار أو الاستهلاك أو التوسع.
- النظام المالي يعمل كوسيط ينقل المدخرات إلى الاستثمارات، مما يحول الأموال الراكدة إلى نشاط اقتصادي فعلي.
- تمويل الشركات ضروري لجميع مراحل عمرها، لكن الأهم هو استخدامه بكفاءة لخلق قيمة أعلى من تكلفته.
- رأس المال العامل يمول المخزون والفترة بين شراء المواد واستلام قيمة المبيعات، وهو ضروري لاستمرار النشاط.
- تمويل الأفراد يجب أن يركز على الأصول أو الاحتياجات التي ترفع جودة الحياة أو القدرة على توليد الدخل.
- أثر القرض لا ينتهي عند استلامه، بل يبدأ رحلة داخل الاقتصاد عبر سلسلة من المعاملات التي تولد رواتب وأرباح وضرائب جديدة.
- الحكومات تلجأ إلى الدين لتمويل مشاريع كبرى، لكن يجب أن يكون الدين مرتبطًا بأصول منتجة أو بنية تحتية.
- أسعار الفائدة تؤثر في سلوك جميع الأطراف، حيث ترتفع تكلفة التمويل عند ارتفاع الفائدة، مما يدفع إلى إعادة تقييم جدوى المشاريع.
- الخطر لا يأتي من الدين وحده، بل من عدم التوافق بين الدين والتدفقات النقدية أو توجيهه إلى استخدامات لا تولد قيمة مضافة.
- اقتصاد قوي يحتاج إلى نظام تمويل عميق ومتعدد القنوات، حيث يقلل تنوع المصادر من حساسية الاقتصاد لأزمة في قناة واحدة.
التعليقات (0)
أضف تعليقك