قطاع الأسمنت السعودي ينقسم بين أرباح قياسية وخسائر كارثية في النصف الأول من 2026
نتائج النصف الأول من 2026 تكشف تفاوتاً حاداً بين شركات القطاع، حيث تبرز الكفاءة التشغيلية كعامل حاسم بدلاً من حجم المبيعات وحده
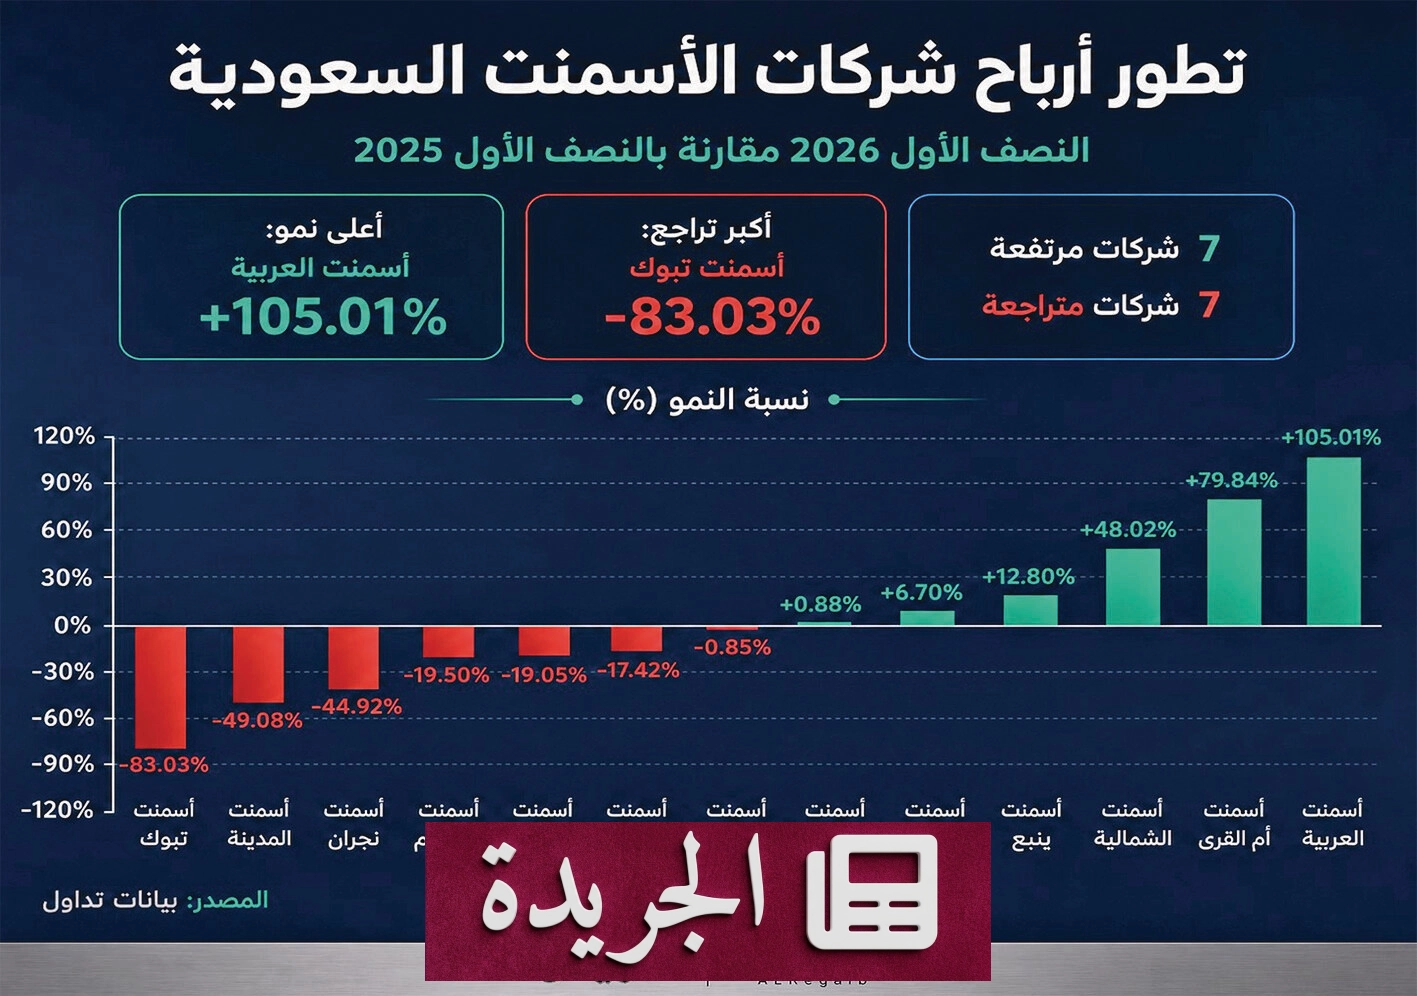
أظهرت نتائج شركات الأسمنت السعودية في النصف الأول من عام 2026 تفاوتاً كبيراً في الأداء المالي، فبين شركات حققت أرباحاً قياسية وأخرى سجلت خسائر فادحة، بات واضحاً أن العامل الحاسم لم يعد حجم المبيعات وحده، بل أصبح مزيجاً من السعر، والكميات، وتكلفة الوقود، وكفاءة التشغيل، وتنوع مصادر الدخل.
نتائج متباينة تعكس واقعاً معقداً
أظهرت نتائج الشركات الأربع عشرة المدرجة في سوق الأسمنت السعودي في النصف الأول من 2026 تفاوتاً كبيراً في الأداء المالي، حيث تراوحت النتائج بين أرباح قياسية وخسائر كارثية. ورغم عمل جميع الشركات في سوق واحدة، إلا أن الظروف المحيطة بها لم تكن متشابهة، مما انعكس على نتائجها المالية بشكل واضح.
كما أن دمج أسمنت حائل في كيان أسمنت القصيم بعد استحواذ الأخير عليها في 2024 جعل نتائج القصيم تشمل الكيان الموحد، مما أضاف تعقيداً إضافياً في قراءة النتائج.
العربية تتفوق بفضل إدارة الهوامش
تصدرت أسمنت العربية قائمة الشركات من حيث نمو الأرباح، حيث ارتفعت أرباحها إلى 90.3 مليون ريال مقابل 44.1 مليون ريال في الفترة المماثلة. وجاء هذا التحسن من دون طفرة في الإيرادات، بل من خلال تحسين متوسط سعر البيع، وانخفاض مصروف الاستهلاك بعد تعديل العمر الإنتاجي لبعض الأصول، إلى جانب نمو صادرات الشركة التابعة.
أم القرى.. نمو متوازن في الإيرادات والتكاليف
حققت أسمنت أم القرى أرباحاً بلغت 37.4 مليون ريال، بنمو يقارب 80%. وجاء هذا التحسن من جانبي المعادلة معاً؛ ارتفاع المبيعات وتحسن الأسعار من جهة، وتراجع المصروفات البيعية والإدارية وتكاليف التمويل من جهة أخرى.
الشمال.. التوسع الخارجي ينعكس إيجاباً
ارتفعت أرباح أسمنت الشمالية 48% إلى 31.1 مليون ريال، مدفوعة بارتفاع الكميات مع بدء العمليات التشغيلية لاستثمارات خارجية. ويعكس هذا التحسن فائدة التنويع الجغرافي في قطاع يرتبط بشدة بالطلب المحلي.
ينبع.. أرباح أعلى رغم إيرادات أقل
حققت أسمنت ينبع أرباحاً بلغت 68.8 مليون ريال بنمو 34%، رغم انخفاض الإيرادات. وجاء هذا التناقض من انخفاض تكلفة البضاعة المبيعة والمصاريف الإدارية والبيعية وتكاليف التمويل، إضافة إلى تحسن أسعار البيع.
الشرقية.. تنويع النشاط يدعم النمو
سجلت أسمنت الشرقية أرباحاً قدرها 141 مليون ريال بنمو يقارب 13%. وجاء النمو من مبيعات الخرسانة مسبقة الصنع، وتحسن نتائج الشركات الزميلة، ومكاسب إعادة تقييم بعض الاستثمارات، فضلاً عن بدء تشغيل خط إنتاج جديد بطاقة كبيرة.
الجنوب.. تحول مفاجئ في الربع الثاني
حققت أسمنت الجنوب 20 مليون ريال في النصف الأول، لكن الربع الثاني شهد قفزة كبيرة في الأرباح إلى 24.2 مليون ريال مقارنة بنحو 2.7 مليون ريال قبل عام، مستفيدة من انخفاض تكلفة المبيعات وتحسن الكميات.
اليمامة.. نمو طفيف يخفي تغيراً في مكونات الربح
ارتفعت أرباح أسمنت اليمامة بشكل طفيف إلى 265.4 مليون ريال، لكن المبيعات تراجعت نتيجة انخفاض متوسط سعر البيع رغم ارتفاع الكميات. واستفادت الشركة من إيرادات أخرى ناتجة عن بيع بعض ملحقات خطوط الإنتاج القديمة، إلى جانب انخفاض المصاريف التمويلية.
السعودية.. استقرار نسبي مع تحسن طفيف
تراجعت أرباح أسمنت السعودية بشكل طفيف إلى نحو 202.2 مليون ريال، لكن الربع الثاني قدم صورة أفضل، إذ ارتفعت الأرباح بنحو 7% مع ارتفاع المبيعات المحلية وانخفاض بعض المصروفات التمويلية والبيعية.
الرياض.. الوقود يضغط على الهوامش
انخفضت أرباح أسمنت الرياض 17% إلى نحو 110 ملايين ريال، نتيجة انخفاض أسعار وكميات الأسمنت الأسود، بالتزامن مع ارتفاع تكلفة الوقود. ورغم تحسن أداء الأسمنت الأبيض، لم يكن كافياً لتعويض الضعف في النشاط الآخر.
القصيم.. ضغط السعر والتكلفة بعد التوسع
تراجعت أرباح أسمنت القصيم إلى 120.5 مليون ريال، بانخفاض يقارب 19%. وتأثرت النتائج بانخفاض متوسط أسعار البيع والكميات، إضافة إلى ارتفاع تكاليف التشغيل بسبب الوقود وتراجع عوائد الاستثمارات المالية.
المدينة.. ضغط مزدوج من السعر والوقود
انخفضت أرباح أسمنت المدينة إلى 44.8 مليون ريال، أي نحو نصف أرباح الفترة المماثلة، بسبب انخفاض الكميات، وتراجع متوسط سعر البيع، وارتفاع تكلفة المبيعات بسبب الوقود.
نجران.. تحفظات مراجعة تؤثر على النتائج
انخفضت أرباح أسمنت نجران إلى نحو 12 مليون ريال، بتراجع 45%. وأصدر المراجع استنتاجاً متحفظاً يتعلق باختبار انخفاض قيمة الممتلكات والآلات والمعدات، وعدم توفر أدلة كافية لتقييم بعض الافتراضات المستخدمة.
تبوك.. أقسى تراجع بين الشركات الرابحة
هبطت أرباح أسمنت تبوك إلى 4.6 مليون ريال، بتراجع بلغ 83%، فيما تقلص ربح الربع الثاني إلى نحو نصف مليون ريال فقط، بسبب انخفاض الطلب نتيجة توقف الأعمال في بعض المشاريع الكبرى في المنطقة، إلى جانب ارتفاع تكلفة الوقود.
الجوف.. خسائر متراكمة تهدد الاستمرارية
سجلت أسمنت الجوف خسائر تقارب 46 مليون ريال في النصف الأول، مع خسائر متراكمة تقارب 177 مليون ريال، وعجز كبير في رأس المال العامل. كما أشار المراجع إلى وجود عدم تأكد جوهري قد يثير شكاً حول قدرة الشركة على الاستمرار كمنشأة مستمرة.
قطاع منقسم بين النمو والتراجع
إذا جمعنا نتائج الشركات الأربع عشرة، يتضح أن قطاع الأسمنت لا يسير في اتجاه واحد. العربية وأم القرى والشمالية وينبع والشرقية والجنوب واليمامة حققت درجات متفاوتة من النمو، بينما تعرضت السعودية والرياض والقصيم والمدينة ونجران وتبوك لضغوط مختلفة، وتحولت الجوف إلى خسائر. والقاسم المشترك في معظم النتائج كان واضحاً: أسعار البيع وتكلفة الوقود.
تحليل ذكي:
تكشف نتائج شركات الأسمنت السعودية في النصف الأول من 2026 عن قطاع يمر بمرحلة انتقالية حاسمة، حيث لم يعد حجم المبيعات وحده هو العامل الحاسم في الربحية، بل أصبح مزيج من السعر، والكميات، وتكلفة الوقود، وكفاءة التشغيل، وتنوع مصادر الدخل. وتبرز الكفاءة التشغيلية كعامل حاسم، حيث استطاعت بعض الشركات حماية هوامشها من خلال خفض التكاليف أو تحسين التسعير، بينما عانت شركات أخرى من ضعف الطلب أو ارتفاع التكاليف، مما أدى إلى تراجع أرباحها أو تحولها إلى خسائر. كما أن التوسع عبر الاستحواذ يمنح الحجم والانتشار، لكنه لا يلغي أثر دورة السوق أو ارتفاع التكلفة، مما يجعل المرحلة المقبلة أكثر حساسية.
ملخص الخبر:
- نتائج شركات الأسمنت السعودية في النصف الأول من 2026 تكشف تفاوتاً كبيراً في الأداء المالي بين الشركات.
- بعض الشركات حققت أرباحاً قياسية بفضل إدارة الهوامش وتحسين الكفاءة التشغيلية، بينما عانت شركات أخرى من تراجع الأرباح أو خسائر فادحة.
- العامل الحاسم لم يعد حجم المبيعات وحده، بل أصبح مزيجاً من السعر، والكميات، وتكلفة الوقود، وكفاءة التشغيل، وتنوع مصادر الدخل.
- التوسع عبر الاستحواذ يمنح الحجم والانتشار، لكنه لا يلغي أثر دورة السوق أو ارتفاع التكلفة.
- المرحلة المقبلة تتطلب قدرة أكبر على إدارة معادلة السعر والكمية والتكلفة للحفاظ على الربحية.
التعليقات (0)
أضف تعليقك